El precio de compra es la cifra que todos miran. El costo de mantener la propiedad es la que decide si la inversión funciona. Hemos visto compradores que calcularon su rentabilidad con la cuota de HOA y el seguro, y se olvidaron del impuesto predial sin homestead, del seguro de inundación o de la reserva para cambiar el techo. Al primer año, el retorno que esperaban era la mitad. Si ya revisaste los gastos que aparecen al momento de comprar, en nuestro artículo sobre gastos adicionales de una inversión en Florida, aquí nos concentramos en lo que viene después: lo que pagas cada mes y cada año mientras la propiedad es tuya.
Los gastos que se repiten cada año
Estos son los conceptos que aparecen en casi cualquier propiedad de inversión en Florida:
- Impuesto predial (property tax). Lo cobra el condado sobre el valor tasado.
- Seguro de vivienda. Cubre viento, incendio, robo y responsabilidad civil.
- Seguro de inundación. Va aparte y en algunas zonas es obligatorio.
- Cuotas de HOA o de condominio. Mantenimiento de áreas comunes y, en condominios, el seguro del edificio.
- Servicios. Electricidad, agua, basura, internet; los paga el dueño si la propiedad está vacía o es renta corta.
- Mantenimiento y reservas. Reparaciones menores y ahorro para techo, aire acondicionado y calentador.
- Administración. Un porcentaje de la renta si alguien gestiona la propiedad por ti.
- Gastos administrativos. Contador, informe anual de la LLC si la tienes, licencias de renta corta.
Vamos uno por uno con los que más pesan.
Impuesto predial: el gasto que más sorprende al extranjero
Un residente de Florida que vive en su casa recibe la exención de homestead, de unos $50,000 sobre el valor tasado, y además su valor tasado puede subir como máximo 3% al año. Un inversionista extranjero no recibe ninguna de las dos cosas. Paga sobre casi todo el valor y su tasación puede subir hasta 10% anual.
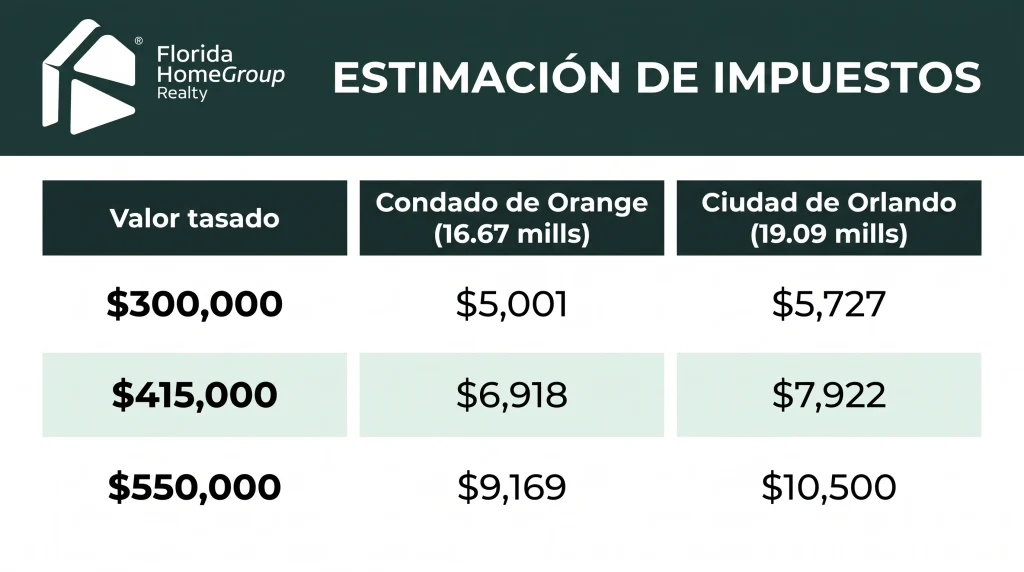
La tasa se expresa en milésimas (mills). Un mill equivale a $1 por cada $1,000 de valor tasado. En el condado de Orange, la tasa total promedio de 2025 rondó los 16.67 mills según estimaciones basadas en datos de Florida TaxWatch, y dentro de los límites de la ciudad de Orlando sube a unos 19 mills porque se suma la tasa municipal de 6.65.
Traducido a dinero:
Un dato importante: el 3 de noviembre de 2026 los votantes de Florida deciden sobre la Enmienda 3. Si se aprueba con al menos 60% de los votos, el tope de aumento anual para propiedades sin homestead bajaría de 10% a 5% a partir de 2027. No cambia lo que pagas hoy, pero haría más predecible el impuesto en los años siguientes.
Seguro: lo que se paga en 2026
El seguro de vivienda en Florida sigue siendo caro frente al resto del país, aunque 2026 trajo algo de alivio. Citizens Property Insurance, la aseguradora estatal, aplicó reducciones de tarifas desde el 1 de julio de 2026 en buena parte de los condados. En Miami-Dade, la prima media aprobada bajó 8.6%, de $3,351 a $3,064. El promedio estatal de Citizens ronda los $2,768.
Hay tres matices que cambian bastante la cifra final:
- Edad del techo. Un techo de más de 15 años puede encarecer la póliza o hacer que algunas aseguradoras no la emitan.
- Inspección de mitigación de viento. Persianas anticiclón, techo bien anclado y ventanas de impacto pueden reducir la prima de forma notable.
- Inundación. El seguro de vivienda no cubre inundación. En zonas de riesgo, el prestamista lo exige; en las demás, es una decisión tuya, pero una barata en comparación con el riesgo.
En un condominio, el seguro del edificio lo paga la asociación con tus cuotas. Tú solo contratas una póliza HO-6 para el interior de tu unidad, que suele costar bastante menos.
HOA, condominio y las reservas obligatorias
Las cuotas de HOA en comunidades de casas y townhouses en Orlando suelen ir de $100 a $400 al mes, según los servicios incluidos. En comunidades resort de Kissimmee o Davenport, con piscinas, seguridad y club house, es común ver cuotas más altas.
En condominios el panorama cambió desde 2024. La ley estatal exige inspecciones estructurales periódicas en edificios de tres pisos o más y que las asociaciones financien reservas reales para los componentes estructurales. Muchos edificios antiguos subieron sus cuotas o cobraron derramas especiales (special assessments) de decenas de miles de dólares por unidad. Eso explica en parte por qué la mediana de precio de condominios en Florida bajó 1.8% en septiembre de 2026, hasta $293,500, mientras las casas unifamiliares subieron.
Antes de comprar un condominio, pide siempre el estudio de reservas, el informe de inspección y las actas de las últimas reuniones de la junta.
Costo anual de tres perfiles de propiedad
Para que los números sean comparables, armamos tres casos típicos con renta a largo plazo:
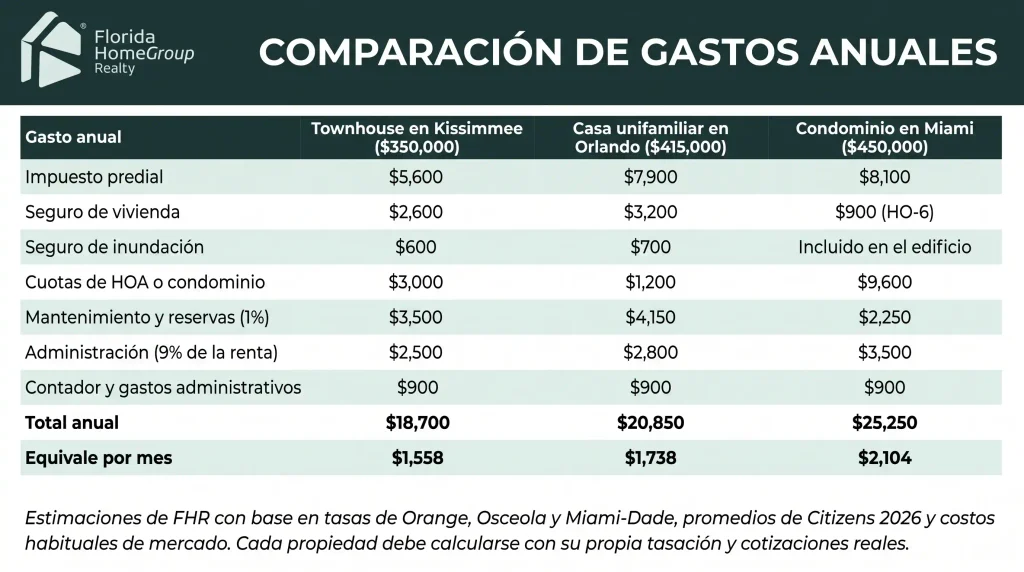
En el condominio, el mantenimiento es menor porque la asociación se encarga del exterior y la estructura, pero la cuota mensual lo compensa con creces.
Administración: cuánto cuesta y qué incluye
Si no vives en Florida, alguien tiene que cobrar la renta, atender emergencias a las 2 de la mañana y coordinar reparaciones. Las tarifas habituales en Orlando son:
- Renta a largo plazo: entre 8% y 10% de la renta mensual, más una tarifa de colocación de inquilino que suele equivaler a medio mes o un mes de renta.
- Renta corta (Airbnb, Vrbo): entre 18% y 25% del ingreso bruto, porque incluye comunicación con huéspedes, limpiezas, precios dinámicos y reseñas.
Parece caro hasta que se compara con lo que cuesta una vacante de dos meses o un inquilino mal seleccionado. En nuestro servicio de administración de propiedades en Orlando trabajamos con inversionistas extranjeros que necesitan reportes claros en su idioma, pagos puntuales en dólares y alguien que responda por la propiedad como si fuera propia.
Ejemplo completo: de la renta bruta al flujo neto
Tomemos la casa unifamiliar de $415,000 en Orlando, comprada de contado y alquilada a largo plazo por $2,600 al mes.
- Renta anual bruta: $2,600 × 12 = $31,200
- Vacancia estimada (un mes cada dos años): -$1,300
- Ingreso efectivo: $29,900
- Costos de mantener la propiedad (tabla anterior): -$20,850
- Flujo neto antes de impuestos sobre la renta: $9,050
- Rentabilidad neta sobre el precio (cap rate): 2.2%
Si hubieras calculado solo con HOA, seguro de vivienda e impuesto predial, habrías estimado $17,600 de ingreso neto y un 4.2% de retorno. La diferencia entre lo que el comprador cree y lo que pasa en la realidad sale de mantenimiento, administración, inundación y vacancia.
¿Significa esto que la inversión no vale la pena? No necesariamente. En Florida una parte importante del retorno viene de la valorización del inmueble y del efecto del financiamiento. Pero el flujo de caja hay que verlo con números honestos desde el primer día.
Cómo reducir el costo sin descuidar la propiedad
Hay margen para pagar menos sin caer en el error de aplazar reparaciones:
- Pide una inspección de mitigación de viento. Cuesta entre $100 y $200 y puede bajar la prima del seguro varios cientos de dólares al año.
- Revisa la tasación cada agosto. Cuando llega el aviso TRIM del tasador del condado, compara el valor con ventas reales de la zona. Si está inflado, puedes apelar.
- Prefiere techos y aires acondicionados nuevos. Una casa con techo de menos de 10 años ahorra en seguro y en reservas.
- Compara cuotas de HOA antes de comprar. Dos comunidades vecinas pueden tener cuotas muy distintas por los mismos servicios.
- Haz mantenimiento preventivo. Revisar el aire acondicionado dos veces al año cuesta poco y evita reemplazos de $8,000 a $12,000.
Preguntas frecuentes sobre el costo de mantener una propiedad
¿Cuánto se paga de impuesto predial en Orlando siendo extranjero?
Sin la exención de homestead, la tasa total en el condado de Orange ronda los 16.67 mills y dentro de la ciudad de Orlando unos 19 mills. En una casa tasada en $415,000 eso equivale a entre $6,900 y $7,900 al año.
¿El seguro de vivienda en Florida cubre inundaciones?
No. La inundación requiere una póliza aparte, del programa federal NFIP o de una aseguradora privada. En zonas de alto riesgo el prestamista la exige; en las demás, es opcional pero recomendable.
¿Cuánto cobra una empresa de administración de propiedades en Orlando?
Entre 8% y 10% de la renta mensual para alquiler a largo plazo, más una tarifa por colocar inquilino. Para renta corta, entre 18% y 25% del ingreso bruto, porque la gestión es mucho más intensiva.
¿Qué porcentaje del valor de la propiedad se va en mantenimiento cada año?
Una regla práctica es reservar 1% del valor de la propiedad al año para reparaciones y reemplazos. En casas antiguas o con techo cercano al fin de su vida útil, conviene subir esa reserva.
¿La Enmienda 3 baja el impuesto predial de los inversionistas?
No lo baja directamente. Si se aprueba en noviembre de 2026, el tope de aumento anual del valor tasado para propiedades sin homestead pasaría de 10% a 5% desde 2027, lo que frena el crecimiento del impuesto en los años siguientes.
Conocer el costo real es lo que separa una inversión rentable de una que te quita el sueño. Cotiza la administración de tu propiedad y recibe un cálculo de gastos y flujo neto hecho con los números de tu propiedad.